SCFI五连涨至3509.54点,美东40尺柜运价大涨3.57%至10046美元、重新破万,部分报价冲至11550美元;欧线却跌至2716美元/TEU、地中海大跌5.58%。巴拿马运河9月两度收紧通航叠加船公司附加费转嫁,推高美东;欧线则因2万TEU级大船扎堆投放、装载率不足而阴跌不止——同一个市场,两条完全相反的价格曲线。
美东:三重推力把运价顶回万元关口
美东线此轮上涨并非单一因素驱动。第一重推力来自巴拿马运河。受降雨不足及厄尔尼诺气候影响,运河水位持续承压,通行配额一压再压:9月3日起每日通行船舶由36艘缩减至34艘,9月15日起进一步降至32艘。对亚洲至美东的集装箱航线而言,通行能力收缩意味着船舶等待时间拉长、航线被迫调整,部分船公司甚至选择绕航,运营成本被显著抬升。
第二重推力是船公司的运力调控。Drewry 8月28日周度分析显示,进入9月后东西向主要航线仍有45个空班计划,约占计划航次的6%——主动收缩供给,为涨价落地创造条件。目前多家船公司已计划9月起上调美东线运价500至700美元/40尺柜,同时加收200至400美元不等的巴拿马运河附加费。
第三重推力是附加费的直接转嫁。MSC宣布自9月12日起,亚洲至美东及美湾的巴拿马运河附加费调整为20尺柜149美元、40尺柜297美元、45尺柜376美元;达飞则自9月10日起对远东至美东及美湾货物征收500美元/TEU的巴拿马运河调整附加费。基础运价与附加费同步上抬,美东长约客户价格也已升至9000美元以上。
欧线:大船扎堆,运价阴跌不止
欧洲航线是另一番景象。SCFI数据显示,上海至欧洲基本港运价降至2716美元/TEU,地中海航线降至3557美元/TEU,均已连续多周下跌。Drewry 8月27日发布的世界集装箱运价指数同样印证:上海至鹿特丹40尺柜现货运价4287美元、周跌3%,上海至热那亚4866美元、周跌2%,综合指数下滑1%至4473美元/FEU。Xeneta 8月21日数据显示,远东至北欧平均现货运价4801美元/FEU、周跌2.8%——同期远东至美东却上涨2.8%,两条曲线背道而驰。
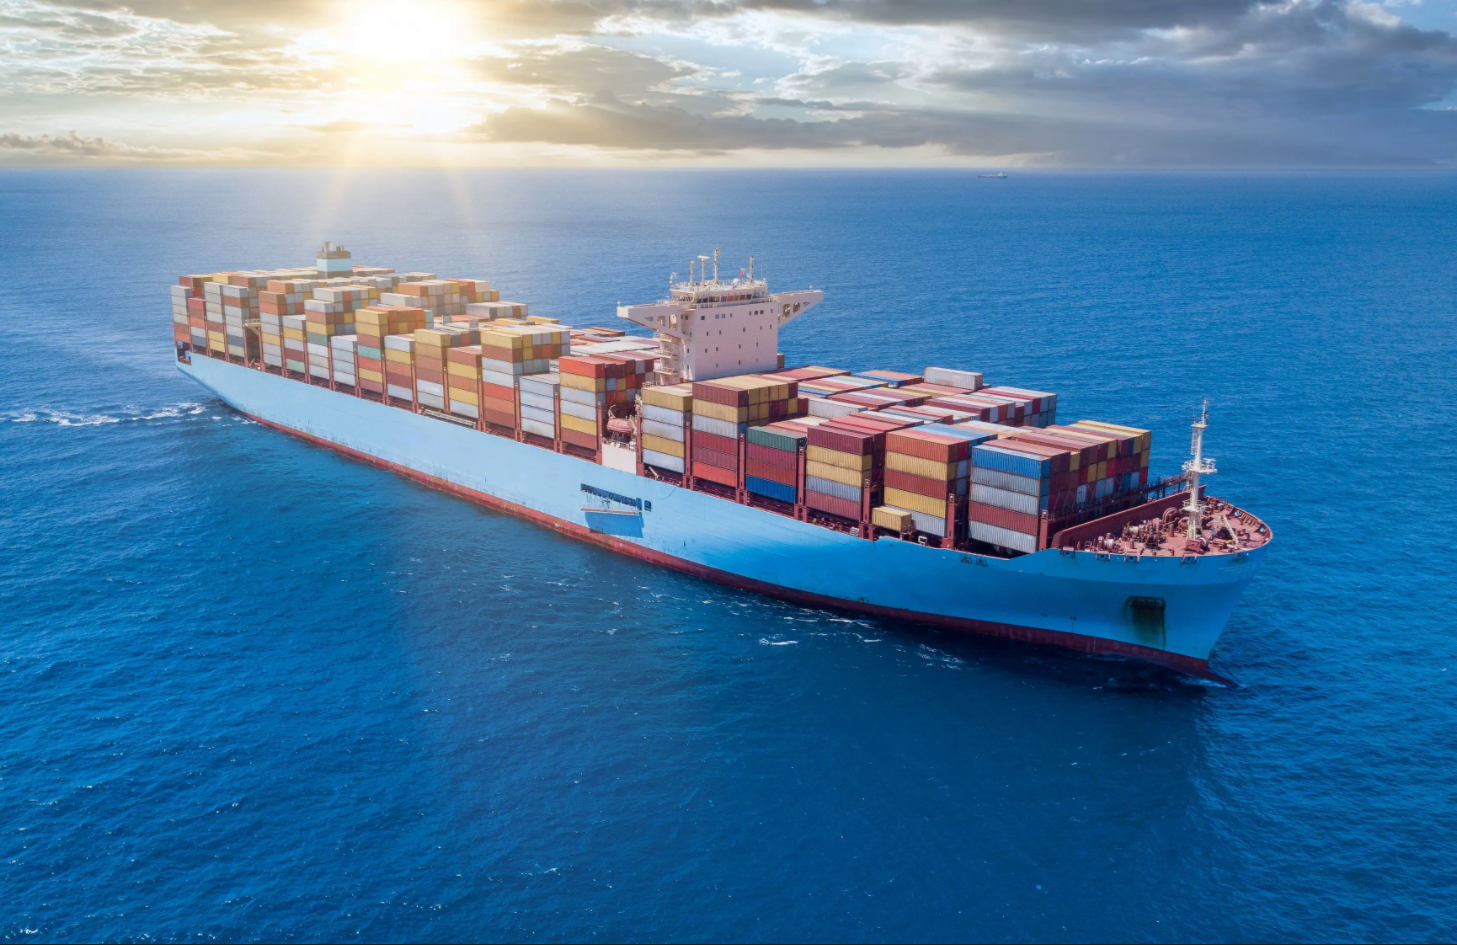
欧线疲弱的根源在供给端:大量20000TEU级超大型集装箱船集中投放欧洲航线,整体运力充裕。在舱位装载率不及预期的环境下,单靠船公司涨价很难托举运价。目前欧线市场报价区间散乱,每40尺柜普遍落在3800至4500美元,部分现货已下探至3800美元,短期看不到明确的回暖信号。
分化之外的隐变量:台风与拥堵
巴拿马运河之外,市场还面临多重扰动。近期亚洲海域台风频发,打乱船班计划,港口作业效率受到冲击,短期运力供给充满不确定性;全球部分港口拥堵尚未消解,航线调整与地缘政治风险持续制造变数。市场原本预期9月传统旺季收尾后运价整体回落,但天气扰动让短期行情依旧难料。
值得注意的是,分化行情不只发生在美欧之间。最新一期SCFI中,波斯湾航线大涨7.16%至6139美元/TEU,南美桑托斯航线飙升11%至8663美元/TEU,澳新航线上涨6.7%——运价的普涨与欧线的独跌同框出现,进一步凸显欧洲航线的供给过剩之重。
后市:K型分化或将延续,Q4警惕量价齐跌
业内普遍判断,美欧航线的分化走势短期仍将持续。美东线受运河限航支撑,运价高位尚有依托,但货量与运力投放的变化意味着万元关口能否守住仍待观察;美西线(6940美元/FEU,周涨2.59%)当前高位运行,部分机构提示9月中旬货量变化后存在回调可能;欧洲线则继续面临需求偏弱与运力竞争的双重压力。更长远看,随着气候扰动逐步减弱、亚洲港口拥堵缓解、四季度进入传统需求淡季,美线供给端支撑可能松动,业内预期四季度集装箱市场可能出现"量价齐跌"。
对货代与出口企业而言,眼下最实际的动作是:美线订舱务必区分现货价、合约价、配比价,逐项核实巴拿马运河附加费明细与舱位可靠性;欧线出货则可利用买方市场地位,在船公司之间充分比价锁舱。报价和订舱再也不能只看一个"市场价"。
免责声明:本文数据来自公开渠道,仅供行业分析参考,不构成任何决策建议,实际运价以船公司官方报价为准。
联系人: 李虹佳
电话: 021-31056166
邮件: sea-giant@sea-giant.com
地址: 上海市虹口区东大名路1050号1708室