旺季可能已经提前结束,运价却不跌反涨——2026年8月跨太平洋航线正在上演一场"供需背离"的罕见行情。8月7日SCFI连续第二周上涨,美西美东运价同步攀升,而美国进口量却在逐月回落。这场运价逆势上行的背后,是船公司运力控制、巴拿马运河限水、台风冲击和关税不确定性四重力量的共振。
8月7日,上海出口集装箱运价指数(SCFI)报3276.14点,周涨2.18%,连续第二周上行。其中,远东至美西航线运价上涨255美元至6484美元/FEU,周涨幅4.09%;远东至美东航线运价上涨236美元至9290美元/FEU,周涨幅2.6%。
这不是单一指数的孤立信号。Xeneta 8月6日数据显示,远东至美西市场均价已达6824美元/FEU,周涨13.8%;远东至美东逼近万美元大关,报9988美元/FEU,周涨12.8%。同日,Drewry世界集装箱运价指数(WCI)上涨1%至4297美元/FEU,其中上海至洛杉矶涨3%至5894美元/FEU,上海至纽约涨4%至7893美元/FEU。
三大独立指数同步指向同一方向:美线运价正在加速上行。更值得关注的是美东与美西之间的价差——6484美元与9290美元之间2806美元的落差,远超正常约1000美元的水平,暗示美东航线正承受远超美西的供给压力。
与此同时,欧洲和地中海航线却在继续下跌:欧线运价环比下跌2.46%至2964美元/TEU,地中海线下跌3.36%至4048美元/TEU。"美强欧弱"的分化格局,已成为2026年8月全球海运市场最鲜明的特征。
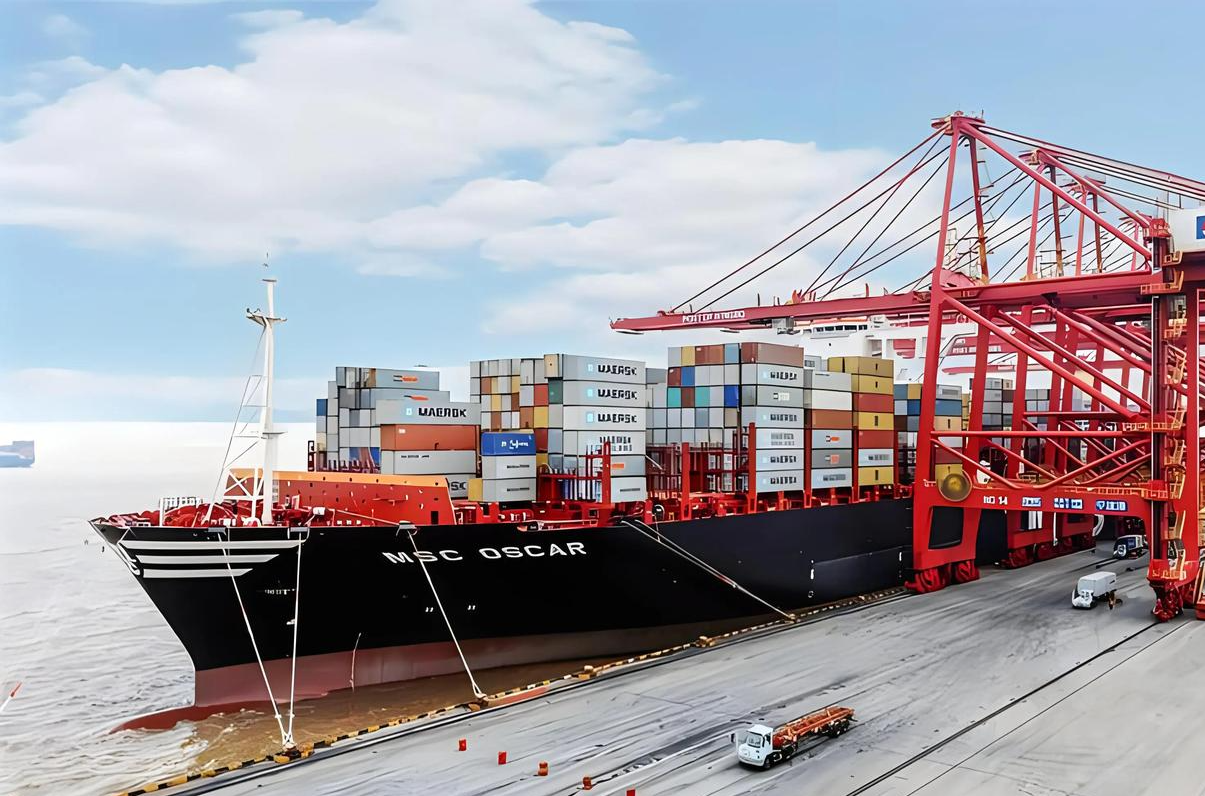
进入8月,达飞、中远海运、长荣、HMM、阳明、以星六家主流船公司相继落地新一轮综合费率上涨(GRI),每FEU加价1500至3000美元不等。其中长荣和HMM涨幅最为激进,直指3000美元/FEU;达飞、阳明、以星跟进2000美元/FEU;中远海运上调1500美元/FEU。这是2026年以来美线第15次GRI调整。
受此推动,美西市场报价已冲高至6500至9000美元/FEU区间,美东部分报价突破10000美元/FEU,部分直客合约价已达10500美元的高位。据Navia Freight 8月市场报告,8月1日的GRI"正在站稳",船公司通过空班、航线优化和舱位控制积极管理运力,7月底至8月中旬每周都有美东和美西航线的空班计划。部分美东航线服务的取消率高达40%至57%。
更值得警惕的是,市场预计8月15日还将迎来新一轮美东/美湾航线GRI。在当前舱位已极度紧张的情况下,叠加涨价的概率较高。
如果说GRI是船公司的主动定价行为,那么巴拿马运河的吃水限制则是美东航线无法回避的硬约束。
巴拿马运河管理局已将新巴拿马型船闸最大吃水从49.5英尺连续下调:7月24日起降至49.0英尺,8月15日将进一步收紧至48.5英尺。吃水每下调15厘米,大型集装箱船就要少装数百个标准箱,直接推高单箱运输成本。与此同时,Panamax船闸的"第三阶段"每日竞拍订舱已被暂停,每日可预订船只从36艘减至34艘,未预订南向船舶的平均等待时间已攀升至10.6天。
据NOAA预测,厄尔尼诺现象将在2026年下半年持续增强,10至12月出现强厄尔尼诺事件的概率达81%。这意味着运河通行限制不是短期现象,而是一个正在演进的中期问题。巴拿马海事咨询集团估计,运河最新调整已使单船可用运力减少约2000 TEU。
船公司已迅速将成本转嫁。达飞自7月25日起对远东经运河至美东及墨西哥湾航线征收320美元/TEU的附加费,赫伯罗特8月15日起征收130美元/TEU,MSC 8月19日起征收100美元/TEU。叠加此前已落地的旺季附加费,中美航线单箱综合物流成本同比已上涨超过15%。
就在运价高企之际,今年第13号台风"白海豚"正在华东沿海制造新的供应链冲击。
8月7日17时,宁波舟山港所有集装箱船完成离泊,全港145家港口企业中已有98家停止作业,所有集装箱码头装卸全面停止,22条客渡运航线全部停运。这不是局部限流,而是全港停摆。8月8日起,上海港洋山和外高桥码头也陆续暂停空箱和重箱进出闸作业。气象部门预判,台风将于8月9日下午至10日早晨登陆浙闽沿海,12日港航气象风险才逐步降低。
这意味着整个长三角的外贸出运窗口被同时关闭。而上一轮台风(巴威+红霞)曾直接推动当周美西运价暴涨12.54%、美东暴涨12.61%。此次"白海豚"覆盖范围和港口停工规模与上一轮属于同一量级,舱位挤兑、航次跳港、甩柜风险都可能集中爆发。
值得一提的是,海事部门在台风来临前已统筹安排42艘250米以上大型集装箱船抢抓窗口期进港抢卸,但即便如此,复工后仍需消化大量积压船舶和货物,全面恢复可能需要数周。
最耐人寻味的是,运价上涨并非由需求增长驱动。美国全国零售联合会(NRF)与Hackett Associates 8月9日发布的Global Port Tracker显示,美国主要港口进口量很可能已于5月见顶(224万TEU),此后逐月回落:6月223万、7月221万、8月预计222万TEU(同比下降4.2%),9月进一步降至216万TEU。从5月到11月,月度进口量预计减少约9%。报告直言:"美国今年的集装箱进口旺季,很可能已经提前结束。"
货量在降温,运价却不跌反涨——这一反常现象的核心原因在于船公司的运力控制能力。通过持续空班、航线调整和舱位管理,班轮公司正在将有效运力维持在紧平衡状态。8月亚洲至美西航线有效运力较7月预计减少约3%。同时,7月24日美国Section 301关税正式生效,覆盖约60个贸易伙伴,但关税水平(10%至12.5%)并未大幅高于此前到期的Section 122税率,部分进口商的抢运窗口期反而被延长。USTR对16个最大贸易伙伴的产能过剩调查接近完成,新一轮关税不确定性的预期仍在支撑提前备货需求。
此外,霍尔木兹海峡的局势持续紧张。PortWatch数据显示,7月30日海峡通行量仅10次,而危机前日均88次。胡塞武装7月20日起宣布封锁沙特港口,曼德海峡通行量较二季度均值下降约一半。两大中东咽喉同时承压,好望角绕行仍是主流船司的标准航线,全球有效运力持续被额外航程消耗。
2026年8月的美线运价走势,本质上是船公司主动运力调控、巴拿马运河硬约束、台风季节性冲击和关税不确定性四重力量共振的结果。当需求端已开始降温,供给端的"隐形之手"却仍在收紧——这正是当前运价与货量背离的底层逻辑。对外贸企业和货代而言,当前最务实的策略不是赌运价何时回落,而是密切关注SCFI每周数据及船公司空班公告,在GRI生效窗口前提前锁舱锁价;评估美西与美东航线的性价比,在东西岸价差异常扩大时灵活切换;为台风季和运河限水预留充足的运输缓冲时间。在不确定成为常态的时代,供应链韧性的核心不是预测运价,而是建立应对波动的弹性。
免责声明:本文数据来自公开渠道,仅供行业分析参考,不构成任何决策建议,实际运价以船公司官方报价为准。
联系人: 李虹佳
电话: 021-31056166
邮件: sea-giant@sea-giant.com
地址: 上海市虹口区东大名路1050号1708室