2026年8月,当跨太平洋航线运价屡创新高之际,远东至欧洲航线却走出了一条截然不同的曲线。SCFI欧线运价连续数周回落,现货成交价逐步向4000美元/FEU靠拢,船公司"宣涨"与"实跌"的博弈日趋微妙。这不是一次断崖式暴跌,而是一场由供需基本面主导的缓慢下行——旺季红利透支、新船集中交付、苏伊士运河复航预期三重力量叠加,正在将欧线运价推入缓降通道。
8月7日最新一期SCFI数据显示,远东至欧洲航线运价报2964美元/TEU,较前一期下跌75美元,周跌幅2.46%;远东至地中海航线报4048美元/TEU,下跌141美元,周跌幅3.36%。与此同时,SCFIS欧线结算运价指数报3383.88点,较上周下跌135.93点,环比下行3.9%。
这并非单周波动。回溯7月31日数据,SCFI欧洲航线当时已报3039美元/TEU,周跌3.68%;地中海航线4189美元/TEU,周跌3.72%。从7月下旬到8月上旬,欧线运价已连续四周下行,累计跌幅超过8%。
Freightos波罗蒂克指数(FBX)进一步印证了这一趋势:8月第一周,亚洲至北欧运价约5000美元/FEU,较7月峰值回落14%;亚洲至地中海约6000美元/FEU,较7月峰值回落16%,基本回到6月中旬水平。
期货市场同样在加速计价下行预期。8月11日,集运指数(欧线)主力合约EC2610收跌4.55%,远月合约跌幅1%至3%不等。从历史规律看,2023至2025年9月合约较8月现货跌幅均超25%,最高达41.23%。当前9月合约较8月现货贴水约35%,市场已提前充分计价旺季尾声的下跌行情。10月合约估值区间更锁定在1400至1850点,体现出对下半年需求疲软和运力过剩的一致预期。
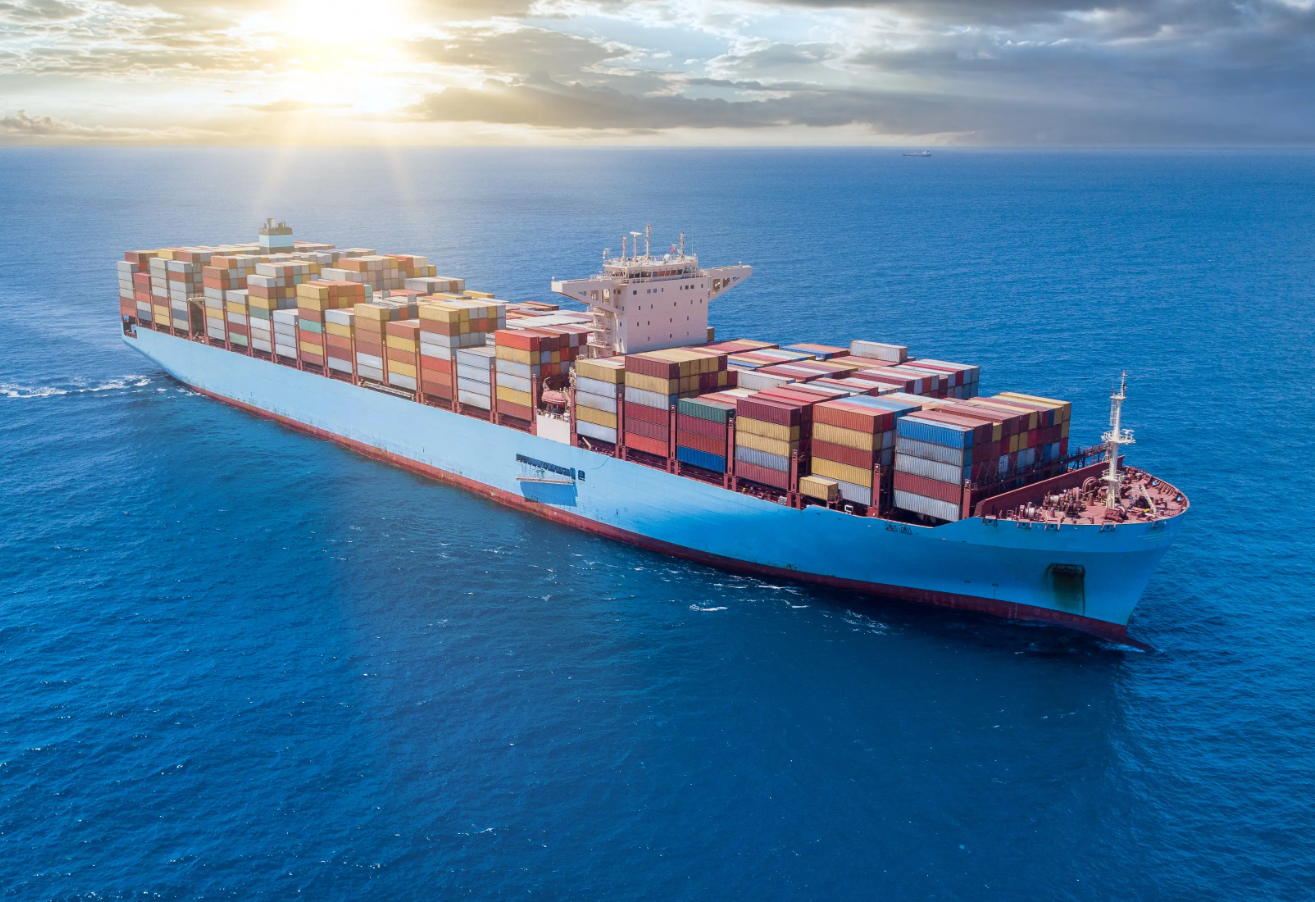
欧线运价下行的根本压力来自供给端的持续宽松。
新船集中交付。 2026年全年约147.7万TEU的新船中,超过60%将在6至12月集中交付,其中近三分之一直接投放至亚欧航线。年初至今已累计交付13艘12000 TEU以上新船,合计运力23.7万TEU。亚欧航线名义运力增速约6.4%,而运量预期增速仅为2.5%至3.5%。这一差距意味着下半年运力将明显过剩。8月中国至欧洲航线周均投放运力约30.8万至31.9万TEU,9月将进一步抬升至约33.4万TEU,供给端压制力将逐步显现。
苏伊士运河复航推进。 马士基旗下"Majestic Maersk"轮成功通过红海后,Gemini联盟(马士基与赫伯罗特)已先后恢复AE15亚洲-欧洲航线和MECL中东-美东航线途经苏伊士运河的航行。8月10日,马士基宣布双子座联盟旗下又一条航线恢复经由红海、苏伊士运河航行。复航后西行航次平均缩短7天,东行航次缩短14天,船舶周转效率大幅提升。若红海航线逐步全面复航,将额外释放15%至20%的隐性有效运力。
霍尔木兹海峡缓和信号。 伊朗外长阿拉格齐8月11日表示,伊朗与阿曼就霍尔木兹海峡通行机制谈判已非常接近达成协议。美国财政部长贝森特此前称,美国可能于8月5日与伊朗达成协议以开放海峡。若海峡通行恢复,此前运价中包含的中东地缘风险溢价将逐步消退,进一步对欧线运价形成下行压力。
船公司试图通过空班对冲供给宽松。OA联盟8月安排了3艘空班加3艘待定航次,上半年全球四大东西向主干航线计划运力取消比例达10%至14%。但中期供给增量明确,控舱只能延缓跌势、无法逆转趋势。整体而言,当前供给并非刚性紧张,而是船司"愿不愿放"的问题,控舱力度决定了短期运价底部。
需求侧的核心判断是"旺季红利消退、货量边际走弱"。
今年受绕航常态化影响,欧洲进口商普遍提前1至2个月启动备货,6至7月集中出货已兑现大部分旺季货量。8月中旬,欧洲大型商超节日备货基本收官。步入8月,轻工家居、跨境电商等传统出口品类订舱需求环比收窄,仅新能源汽车及相关零部件、机电设备等长单交付形成刚性货量托底。
宏观经济数据也难言乐观。欧元区7月制造业PMI终值为51.9,略低于初值和预期的52,增长主要来自企业消化积压订单而非市场需求改善。虽然7月综合PMI初值录得50.3,高于6月的50.0,连续两个月处于扩张区间,但复苏基础仍需巩固。高利率环境下居民可选消费意愿下降,资本开支下滑,欧元区外贸进口预期减弱。
结构上出现明显分化:北欧主线因家电、机电、大型杂货长单占比高,出货节奏相对稳定,跌幅温和;而地东、地西航线以跨境电商和轻小件为主,备货弹性大,旺季一过货量快速萎缩,NCFI地东航线周环比大跌8.5%,地西跌6.1%,远高于欧线2.2%的跌幅。市场普遍预期8至9月货量回落幅度在10%至15%。
当前欧线报价市场呈现一个微妙现象:船司"宣涨"与"实跌"同时存在。
马士基第33周开舱价沿用4600美元/FEU选择硬扛不跟降,第34周报价进一步下调至4400美元/FEU,大箱环比下跌6.5%。MSC开出8月15日起北欧40尺7800美元的宣涨函,但8月实际价格仅5704美元,下半月进一步降至4840美元。ONE大幅下调1400美元至4608美元,HMM下调200美元。阳明常规FAK报4600美元,特价下调至4200美元。东方海外常规FAK报5000至5100美元,集量价4900至5000美元。达飞中旬报3139美元/TEU和5243美元/FEU。
头部船司之间价差最高拉大到近900美元。8月上旬部分航次大柜FAK实际报价已降至4200至4300美元,据市场调研,8月末不排除现货报价下破4000美元/FEU。马士基还于8月10日起将远东至欧洲PSS从500/1000美元下调至250/500美元。
"宣涨函"更多是船司试图引导预期的姿态,在货量走弱背景下落地存疑。现货慢跌、宣涨难兑现,是当下欧线报价市场的真实写照。
欧线运价的下行不会是断崖式暴跌。原因在于:第一,船司控舱能力仍然有效,空班比例维持高位,短期供给收缩效应暂时盖过复航释放;第二,红海安全形势虽有缓和但仍存不确定性,马士基强调已备妥应变方案,若局势恶化可立即恢复绕行好望角;第三,霍尔木兹海峡谈判虽有积极信号,但双方在航道管理权等核心问题上仍存分歧,尚未形成约束性文件。
但中长期偏弱趋势难以逆转。下半年新船交付高峰、9月运力均值抬升、旺季透支后的需求回落——三重力量共振,将推动欧线运价重心持续下移。对于外贸企业和货代而言,当前最务实的策略是:关注船司"宣涨"与实际报价的价差,利用PA联盟特价航次窗口期争取有利价格;合理搭配长约与现货比例,避免在下行周期中锁定过高运价;密切关注9月运力投放数据和红海复航进展,动态调整发货节奏。在缓降通道中,灵活比预测更重要。
免责声明: 本文数据来自公开渠道,仅供行业分析参考,不构成任何决策建议,实际运价以船公司官方报价为准。
联系人: 李虹佳
电话: 021-31056166
邮件: sea-giant@sea-giant.com
地址: 上海市虹口区东大名路1050号1708室