2026年8月中旬,全球集装箱航运市场进入全年博弈最激烈的阶段。当欧地航线因需求退潮而缓慢回调时,美东与拉美两大方向却逆势走强——前者被巴拿马运河"限水"与天价插队费持续推高,后者因中国汽车出口爆发引发结构性运力错配。对于正在为"黑五"和圣诞备货的外贸企业而言,这一轮涨价的信号远比数字本身更重要:舱位已经取代运价,成为旺季最大的变量。
美东航线的强势,首先来自一条被"掐住脖子"的巴拿马运河。受厄尔尼诺引发的持续干旱影响,运河管理局分阶段收紧新巴拿马型船闸吃水限制:7月3日降至49.5英尺,7月24日降至49.0英尺,8月15日将再降至48.5英尺(14.78米)。吃水每减少0.5英尺,一艘大型集装箱船就要少装数百TEU——据测算,单航次货值损失最高可达40万美元。
限水只是第一层压力,"插队费"才是真正的天价。据财联社8月12日报道,受中东冲突与厄尔尼诺双重挤压,巴拿马运河8月以来常用船闸日竞拍槽位均价高达110万美元,是去年同期的16倍以上;8月3日有113艘船在锚地等待过闸,而1月2日这一数字仅为40艘。本周一(8月10日),一艘集装箱船更是支付了400万美元的"插队费",创下历史新高。运输液化气、原油等货物的Neopanamax船舶,过闸排队时间已长达10天,为5月以来之最。
成本的层层叠加,最终全部转嫁到运价上。SCFI最新一期显示美东运价报9290美元/FEU,环比上涨2.6%;Xeneta数据显示美东即期运价已达9988美元/FEU,逼近万美元大关,部分美东直客报价突破10500美元。达飞、赫伯罗特、MSC相继加征100至320美元/TEU不等的运河附加费。美东与美西的价差已扩大至2800美元以上,远超正常约1000美元的水平——绕不开运河的美东航线,正在承受全市场最硬的一条供给约束。
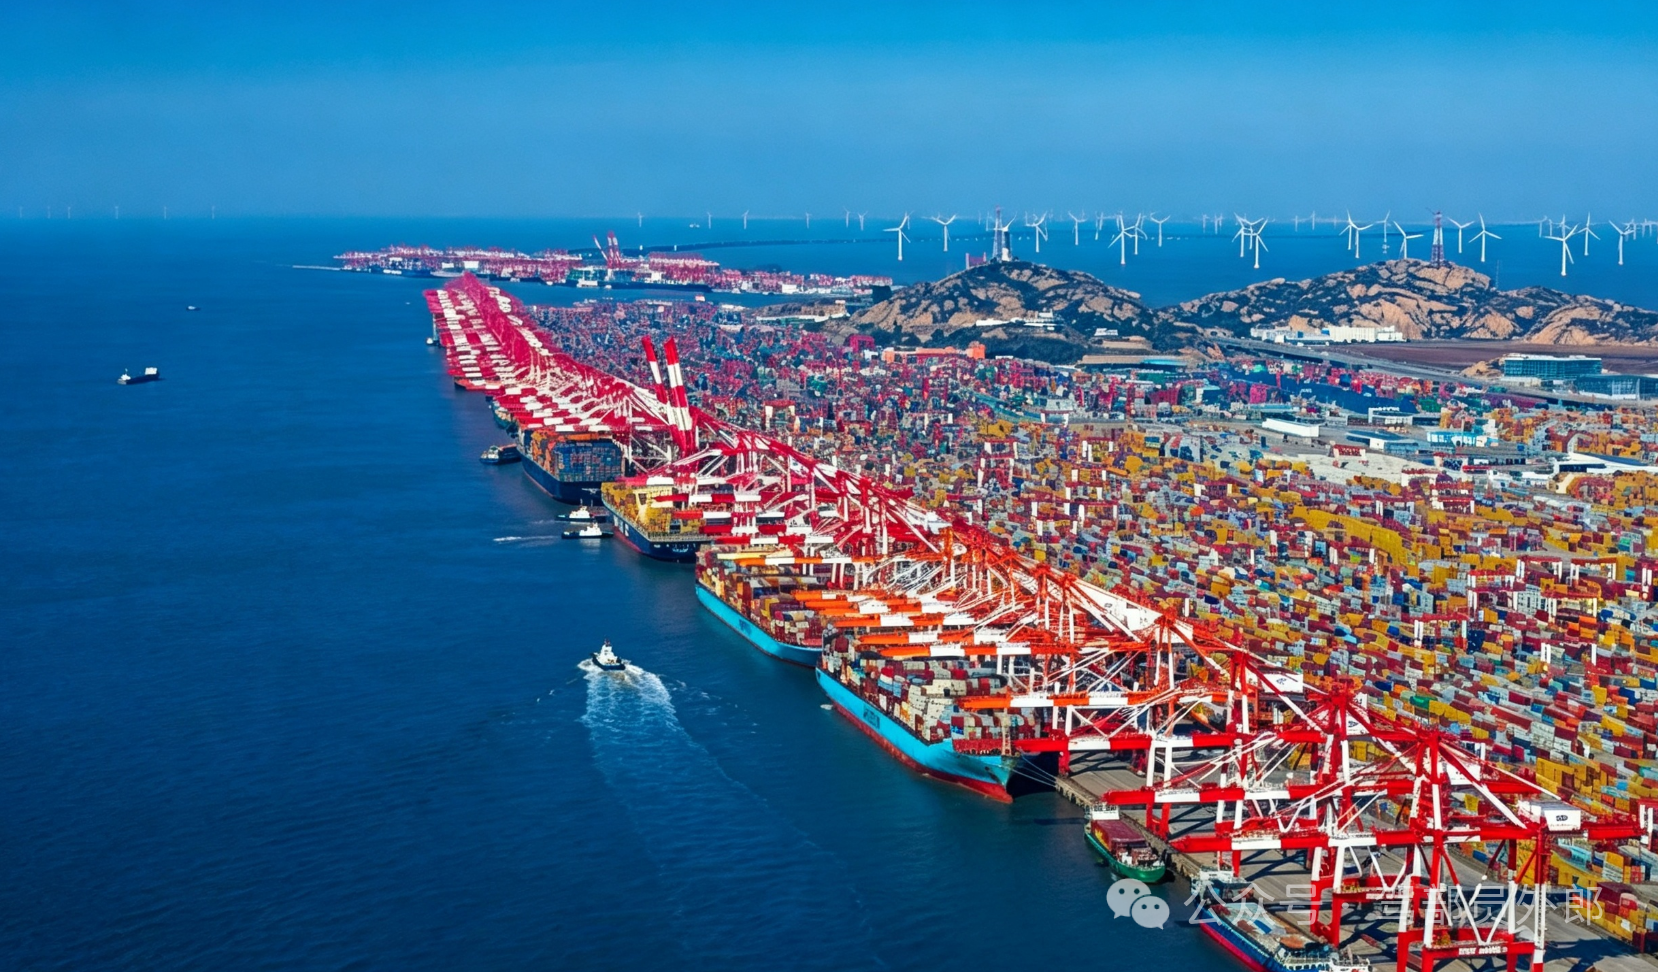
如果说美东是"被动涨价",拉美则是"主动起飞"。宁波航运交易所8月7日当周数据显示,南美西航线运价指数环比大涨16.3%,大幅跑赢多数远洋主干航线。标普全球8月11日报告显示,8月第二周北亚至南美西海岸运价已升至5600至6000美元/FEU,普氏评估价达6200美元/FEU;随着承运人8月第三周实施新一轮GRI,市场预计运价将进一步攀升至6500至7000美元/FEU。
这轮上涨的核心驱动力并非传统需求增长,而是结构性运力错配:中国汽车出口持续爆发,大量整车通过集装箱运输挤占普通货物舱位。据报道,仅南美西航线就有约2.8万个汽车集装箱涌入,MSC等船公司已推出集装箱整车运输方案,多家船企承接了数万柜汽车出口订单。普通消费品货主正在与整车抢同一个舱位——在传统淡季,这几乎是一种"反季节"的疯狂。
运力供给端同步收紧。据RSLog观察,8月多家船公司实施大规模运力撤出:中远WSA8与东方海外TLP8墨西哥航线约3000TEU运力整月停运;PIL WSA6、阳明SA8、万海AS2在8月第二周空班;HMM NW4与ONE ALX4合计约8600TEU运力在上半月空班;马士基AC2航线(约13000TEU)自8月起不再挂靠上海,由仅4500TEU的AC1替代,单条环线净减少约8500TEU运力。马士基还自8月3日起对墨西哥、南美西岸、中美洲、加勒比航线征收每20GP 750美元、每40GP 1500美元的旺季附加费。
两条航线走强的背后,是同一个事实:舱位正在成为稀缺资源。业内反馈,多数承运人8月底前的舱位已基本订满,货代订舱提前期明显延长,甩柜风险上升。船公司8月订舱普遍满载,美线部分航线出现"一舱难求"。
博弈的底层逻辑是供需的双重收紧。需求端,美国库销比出现三十余年来(除2009、2020年外)七个月内最大跌幅,终端销售强劲带动进口补库,零售商在关税窗口期前集中出货;"黑五"与圣诞备货潮自8月中下旬启动,进一步抬高货量预期。供给端,船公司通过空班、跳港、撤线持续调控运力——拉美航线8月的运力撤出规模,几乎是为旺季"精准削峰"。船公司一边收紧供给、一边落地GRI,把旺季的每一分需求都转化为定价筹码。
运价走强只是表象,供应链各环节的连锁反应才是货主真正需要警惕的。其一,订舱提前期延长:舱位紧张之下,货代需提前数周确认船期,临时订舱基本无望,旺季尾货面临"有货无船"。其二,箱源与设备趋紧:宁波港务局政策导向优先保障海铁联运与支线中转集装箱,普通出口订舱的箱源与舱位分配明显收紧;部分起运港设备短缺加剧。其三,船期延误恶化:上海洋山港平均延误已从此前的4至5天拉长至约10天,宁波约5天,叠加智利圣安东尼奥、瓦尔帕莱索等目的港恶劣天气影响靠泊作业,全程时效的不确定性显著上升。
对于中小货主而言,这些变化意味着旺季出货不再是"询个价、订个舱"那么简单——舱位确认、箱源保障、船期可靠性,每一项都可能成为卡脖子的环节。
面对美东与拉美的运价走强,货主需要从"等降价"转向"保交付"的思维。具体而言三件事值得立即行动:一是尽早锁定舱位,对美东、拉美等紧张航线提前2至3周订舱,确认可用舱位后再谈价格,避免以"报价低"为标准而误判交付;二是准备替代方案,美东货可评估美西入境经铁路分拨的路线,拉美货应至少准备两个船期选项,确认中转港与免堆期;三是把附加费纳入成本模型,巴拿马运河附加费、旺季附加费逐船司比对生效时点,8月15日、8月19日等关键节点前赶装货物可能适用旧费率。
旺季博弈的本质,是船公司在运力调控与货主交付需求之间的拉锯。美东的运河约束、拉美的汽车出口,都指向一个共同判断:短期内运价高位运行难以逆转,舱位紧张将贯穿整个8月至9月。对货主而言,与其赌运价回调,不如先把舱位握在手里——在不确定的市场里,确定的船期本身就是竞争力。
免责声明:本文数据来自公开渠道,仅供行业分析参考,不构成任何决策建议,实际运价以船公司官方报价为准。
联系人: 李虹佳
电话: 021-31056166
邮件: sea-giant@sea-giant.com
地址: 上海市虹口区东大名路1050号1708室