2026年8月中旬,全球集装箱航运市场正在经历一场深层次的定价传导——涨价压力不再局限于即期市场,而是开始系统性地向长期合约市场渗透。Xeneta首席分析师Peter Sand在8月13日的市场报告中明确指出:"近半年中东战争造成的航运中断,其连锁影响正在从即期市场进一步扩散至长期合约市场。"这意味着,货主面临的不再只是"当下运一次货贵了多少",而是"未来一个季度乃至更长时间的成本锁定"。
即期市场是这轮涨价的起点,也是烈度最高的战场。据Xeneta数据,截至8月12日,远东至美西即期运价已达6965美元/FEU,较2月底危机前上涨271%;远东至美东报10249美元/FEU,涨幅287%;远东至北欧报4909美元/FEU,上涨121%;远东至地中海报5846美元/FEU,上涨76%。
Baltic Exchange 8月14日周报进一步印证了这一趋势:FBX01(中国/东亚至美西)报7422美元/FEU,周涨410美元;FBX03(至美东)报9432美元/FEU,周涨288美元。Drewry WCI显示,亚洲至纽约航线运价一周上涨10%至8706美元/FEU,亚洲至洛杉矶上涨6%至6244美元/FEU。三条独立数据源共同指向同一个结论:跨太平洋航线的即期运价仍在攀升,且维持在历史高位。
推动即期暴涨的力量是多重的:中东红海绕行持续吸收有效运力、巴拿马运河限水收紧美东供给、台风"白海豚"造成约240万TEU运力受阻、美国东海岸需求强劲——这些因素叠加共振,使得即期市场的涨价具备了坚实的基础。
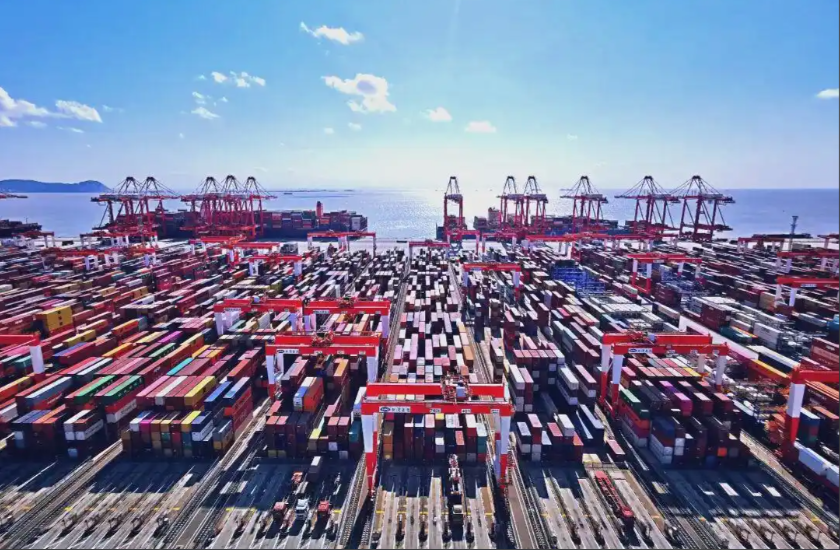
即期市场的暴涨正在向长期合约市场"传导火势"。Xeneta数据显示,自2月底以来,远东至美西长期合约平均运价上涨41%,从2028美元升至2854美元/FEU;远东至美东上涨40%,从3091美元升至4321美元/FEU;远东至北欧同样上涨41%,从1913美元升至2690美元/FEU;远东至地中海上涨17%,从2250美元升至2629美元/FEU。值得注意的是,北欧至美东航线的长期合约涨幅更高达53%。
Peter Sand将此形容为"火势从短期市场向长期市场蔓延"。他指出,中东战争导致的航运中断正在逐渐演变成一个根深蒂固的结构性问题,短期内难以消失,因此船公司在长期合约和即期市场两个战场上都拥有极强的议价能力——"他们可以同时在两个市场上叫板"。
即期与长期合约之间的价差,是理解这一轮传导逻辑的关键。Peter Sand特别强调了一个细节:危机前(2月底),跨太平洋至美西航线的即期运价实际低于长期合约运价;如今,即期运价已经高出长期合约4103美元/FEU。
这一巨大的价差鸿沟,给了船公司持续推高长期合约的信心——当即期市场报价接近7000美元/FEU时,以2800至4300美元/FEU签订的长期合约在船公司眼中仍然是"打折价"。只要即期市场维持高位,长期合约就拥有持续上行的空间。换言之,即期市场的每一次GRI落地,都在为下一轮长期合约谈判积累筹码。
从另一个角度看,这意味着货主即便签了长期合约,也并不意味着"锁定了低价"——他们锁定的,不过是一个比即期市场便宜、但比半年前贵了40%至53%的成本。对于依赖年度招标的大货主而言,这种结构性成本上升的影响将贯穿整个财年。
涨价向长期合约的传导并非均匀分布,而是呈现出明显的"美强欧弱"格局。美线方面,即期和长期合约同步上行,Baltic Exchange指出两条跨太平洋航线"继续在历史高位交易,船公司正寻求在第三季度后半段维持定价纪律"。马士基二季度盈利强劲并上调全年指引,进一步强化了船公司的看涨预期。
欧线则是另一番景象。Drewry WCI显示,上海至鹿特丹运价环比下降5%至4425美元/FEU,上海至热那亚下降8%至5080美元/FEU,创6月初以来新低。马士基WEEK33周报价已降至4600美元/FEU,MSC宣涨7800美元但实际成交远低于此,ONE直降至4608美元。在此背景下,部分船公司计划8月15日在亚洲至地中海航线推出6700至7100美元/FEU的新FAK费率,但Drewry直言"需求走弱正在对这些价格水平的可持续性构成挑战"。
这种分化意味着,美线长期合约的跟涨有即期市场支撑,欧线长期合约的跟涨则面临"宣涨容易落地难"的尴尬——货主在欧线谈判桌上拥有更多博弈空间,而在美线谈判桌上则处于被动。
面对涨价压力从即期向长期合约的系统性蔓延,Peter Sand给出了明确建议:"不要在这样的上涨市场中锁定一年合约。"他的核心逻辑是:即期运价是"此时此刻"的价格,而签订长期合约意味着"至少在未来一个季度内接受这些抬高的成本"。一旦短期市场转向,货主将被高价合约锁死。
具体而言,货主应考虑三个策略。其一,缩短合约期限,优先签订一个季度的短期合约以保障舱位,而非传统的年度长约。其二,嵌入调整机制,在合约中约定当即期市场指数跌破特定阈值时触发重新谈判或价格回溯条款,避免被高位锁死。其三,分线施策:美线即期高位运行且供给约束短期难解,应尽早锁定舱位但控制合约期限;欧线运价处于下行通道,可推迟签约或以即期为主,等待更低价格窗口。
涨价压力从即期向长期合约的蔓延,本质上是供应链冲击的"金融长尾"——一次红海绕行引发的运力收缩,其影响不会随即期运价波动而消散,而是会通过合约机制渗透到未来数月的成本结构中。对货主而言,认清"传导已在发生"这一事实,比预测运价涨跌方向更重要。
免责声明:本文数据来自公开渠道,仅供行业分析参考,不构成任何决策建议,实际运价以船公司官方报价为准。
联系人: 李虹佳
电话: 021-31056166
邮件: sea-giant@sea-giant.com
地址: 上海市虹口区东大名路1050号1708室