没有封城,没有居家消费浪潮,没有史无前例的缺箱——但全球港口外排队的集装箱船,比新冠疫情最严重的2022年还要多。
航运咨询机构Linerlytica 8月24日发布的最新数据,给市场投下一枚重磅消息:目前全球各集装箱港口外等待靠泊的船舶总运力已达430万TEU,正式突破2022年疫情期间约400万TEU的历史最高纪录。这是红海危机爆发以来,全球供应链承受力面临的又一次极限测试。
乍看之下,"超过疫情峰值"令人心惊,但这个纪录需要分两个维度来读。
从绝对规模看,430万TEU确实刷新了历史——相当于把全球第8大船公司的全部运力锁在锚地里动弹不得。但从相对压力看,纪录并未真正被打破:当前全球集装箱船队总规模约3440万TEU,拥堵运力占比12.6%;而2022年峰值时船队仅2530万TEU,拥堵占比一度高达15.7%。
换句话说,排在港外的船更多了,但那是因为海上的船本身多了。过去三年新船的集中交付稀释了拥堵的"浓度",却也意味着航运市场对港口体系的绝对压力,已经进入了没有外部极端冲击也能触及历史高位的新阶段。疫情时期的拥堵是一场突发事件,这一轮拥堵却是在需求平稳增长、无极端外因的情况下"自然生长"出来的——这才是更值得警惕的信号。
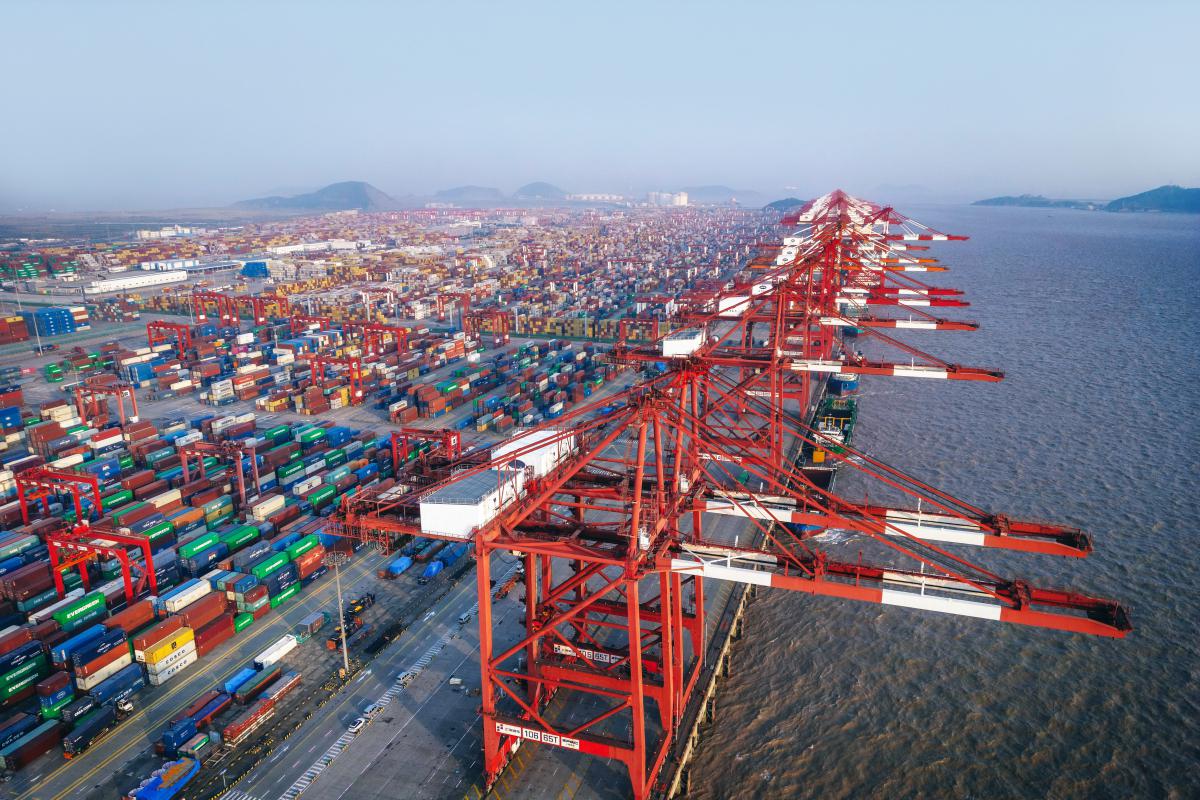
本轮拥堵的直接引爆点,是五周内三连击的中国沿海台风。8月9日登陆的台风"白海豚"是其中最强的一场,宁波舟山港、上海港先后于8月7日、8日暂停码头作业,数百艘船舶被迫避风。Portcast数据显示,上海港外一度有139艘船舶等待,宁波港77艘,均处于2025年以来的最高水平。
等泊时间同样刺眼。赫伯罗特披露,上海洋山港区Gemini联盟航线平均等泊5至6天,非Gemini航线高达7至8天;马士基CEO柯文胜此前透露上海最长等泊达12天。北亚目前占全球拥堵运力的一半以上,台风滞留运力超过240万TEU。
但把镜头拉远,这早已不是东亚一隅的问题。行业数据显示,北欧占全球拥堵约13%,东南亚、地中海和非洲各占约9%:鹿特丹RWG堆场利用率高达80%-85%,APMT马斯平原二号码头85%-90%;汉堡、不来梅哈芬、安特卫普持续延误;科伦坡甩柜已成常态;连美国萨凡纳港外也有7艘船在等。德迅seaexplorer的锚地拥堵指标显示,全球45个主要港口外滞留运力约185万TEU。台风是导火索,而全球码头体系多年投资不足积累的"干柴",才是这场大火蔓延全球的根本原因。
拥堵最直接的后果,是从市场上"抽走"运力。Sea-Intelligence测算,当前港口延误已造成约170万TEU有效运力退出市场流通——这个数字恰好也相当于一家全球前十大船公司的体量。全球班期准班率徘徊在60%-65%,远低于疫情前70%-80%的水平;晚到船舶平均延误5至5.5天,疫情前只有3-4天。
更关键的是,拥堵正在"吃掉"新船交付的降压效果。今年全球闲置运力仅0.5%,理论上涌入市场的新船,很大一部分被堵在了锚地和紊乱的班期里。运价因此获得强力支撑:SCFI指数最新报3409.63点,实现四连涨,较伊朗冲突爆发时累计上涨156%;S&P Global旗下Platts集装箱运价指数8月21日升至7565美元/FEU,创年内新高;Drewry WCI显示上海至纽约运价9507美元、至洛杉矶6802美元,双双续创年度峰值。租船市场同样火热,马士基刚以约8万美元/天的价格锁定两艘14000TEU新船的三年期租约。
巴拿马运河则在给下半年添新堵:因持续干旱,9月3日起每日通航名额从36艘降至34艘,9月15日进一步降至32艘。全球两大航运咽喉同时承压,船公司9月继续推涨的底气十足——MSC等已计划将9月上旬美东线报价上调400-500美元/FEU,突破1万美元关口。
围绕这场"破纪录拥堵",行业内部正上演一场关键论战。
马士基CEO柯文胜是"结构性论"的旗手。他在二季度财报电话会上直言:行业核心制约已不再是船舶运力,而是港口与内陆基础设施的承载能力——过去三年亚洲出口货量累计增长25%,全球码头产能仅扩张10%,"我们迟早会撞上产能瓶颈",而弥补15年的投资欠账需要漫长的"追赶周期"。拥堵红利也实实在在兑现成了利润:马士基两个月内两次上调全年盈利预期,幅度达25%,EBITDA指引升至100亿-125亿美元。
以Xeneta首席分析师Peter Sand和Vespucci负责人Lars Jensen为代表的另一派则认为,港口拥堵只是暂时现象,红海局势才是决定性变量——一旦红海全面复航、绕行运力释放,叠加庞大的新船订单,市场可能快速滑向运力过剩。
两派观点的分歧,本质是对"运价能撑多久"的判断分歧。但无论哪一派正确,对货主而言当下的事实是相同的:430万TEU堵在港外,即使订到舱位,货物能否按原船期离港和抵达,仍存在巨大不确定性。主要船公司正在大面积拒绝订舱,美线订舱已需提前3-4周,订舱、等泊、甩柜、再订舱的循环仍将持续。
对外贸企业而言,眼下能做的是三件事:为船期漂移预留至少一到两周缓冲;将订舱窗口前移并紧盯跳港公告;对单一港口的依赖做减法,把多港口、多路径的弹性布局从"选项"变成"标配"。至于拥堵何时缓解——在码头投资追上货量之前,波动本身就是常态。
免责声明: 本文数据来自公开渠道,仅供行业分析参考,不构成任何决策建议,实际运价以船公司官方报价为准。
Contact: 李虹佳
Phone: 021-31056166
Email: sea-giant@sea-giant.com
Add: 上海市虹口区东大名路1050号1708室
We chat